Domain druckluftmeissel.de kaufen?
Wir ziehen mit dem Projekt
druckluftmeissel.de um.
Sind Sie am Kauf der Domain
druckluftmeissel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain druckluftmeissel.de kaufen?
Was ist der abschreibungsbetrag?
Der Abschreibungsbetrag ist der Betrag, um den der Wert eines Vermögensgegenstandes im Laufe seiner Nutzungsdauer abnimmt. Er wird berechnet, um den Wertverlust aufgrund von Abnutzung, technischem Fortschritt oder veränderten Marktbedingungen zu erfassen. Die Abschreibung dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über seine Nutzungsdauer zu verteilen und somit die tatsächlichen Kosten für die Nutzung des Gegenstandes darzustellen. Der Abschreibungsbetrag wird in der Buchhaltung als Aufwand verbucht und mindert den Gewinn des Unternehmens. Unternehmen müssen die Abschreibungsbeträge regelmäßig über die Nutzungsdauer des Vermögensgegenstandes hinweg erfassen, um eine korrekte Darstellung des Unternehmensvermögens zu gewährleisten. **
Wie berechnet man den abschreibungsbetrag?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, also der Zeitraum, über den es voraussichtlich genutzt wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Division des Anschaffungswerts durch die Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts angemessen zu berücksichtigen und die finanzielle Situation des Unternehmens realistisch darzustellen. **
Ähnliche Suchbegriffe für Abschreibungsbetrag
Top-Angebote
Produkte zum Begriff Abschreibungsbetrag:
-
Merz, Kai-Uwe: Abbruch Aufbruch BerlinAbbruch Aufbruch Berlin , GLÜCKSFALL MAUERFALL - dabei treffen Abbruch und Aufbruch Ost- ebenso wie West-Berlin: Heiner Müller rettet Brechts Theater. Büchner-Preisträger Lutz Seiler schildert die Hausbesetzer/Ost. Eberhard Diepgens Neues Berlin wird Ort der Spektakel. Als Schiller-Killer wird Kultursenator Ulrich Roloff-Momin verkannt. Daniel Barenboims Verpflichtung wird seine Großtat, und der Maestro dirigiert Baukräne. Auf dem Pariser Platz gestaltet Reuter-Sohn Edzard mit großen Architekten und Daimler-Milliarden die neue Mitte, um die sich der robuste Senatsbaudirektor Hans Stimmann genauso müht wie der Vater der Schloss-Attrappe Wilhelm von Boddien. Das alles malen Rainer Fetting und Matthias Koeppel. Die Off-Szene erobert das Tacheles, das mit Sasha Waltz das Tanztheater des 21. Jahrhunderts hervorbringt. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20241029, Produktform: Leinen, Autoren: Merz, Kai-Uwe, Seitenzahl/Blattzahl: 240, Abbildungen: ca. 100 Abbildungen, Keyword: Berliner Ensemble; Daniel Barenboim; Kulturgeschichte; Kulturpolitik; Literatur; Mauerfall; Neue Tempodrom; OFF-Szene; Sascha Waltz; Schloßattrappe; Staatsoper; Stadtplanung; Stadtpolitik; Städtebau; Tachales; Theater; Wende, Fachschema: Berlin / Geschichte (bis 1945)~Neunziger Jahre, Warengruppe: HC/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 34, Gewicht: 762, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man den abschreibungsbetrag aus?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, die in Jahren angegeben wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Formel Anschaffungswert geteilt durch Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts über die Zeit angemessen zu berücksichtigen. **
-
Wie berechnet man den Abschreibungsbetrag linear?
Der Abschreibungsbetrag linear wird berechnet, indem der Anschaffungswert eines Vermögensgegenstands durch die Nutzungsdauer geteilt wird. Der resultierende Betrag wird dann jedes Jahr als gleichbleibender Betrag abgeschrieben, bis der Vermögensgegenstand vollständig abgeschrieben ist. **
-
Wie berechnet man den Abschreibungsbetrag für ein Wirtschaftsgut? Welchen Einfluss hat der Abschreibungsbetrag auf die steuerliche Gewinnermittlung?
Der Abschreibungsbetrag wird durch die Anschaffungskosten des Wirtschaftsguts, seine Nutzungsdauer und den Abschreibungssatz berechnet. Er mindert den Gewinn und somit auch die Steuerlast des Unternehmens, da er als Betriebsausgabe steuermindernd wirkt. Die Abschreibung wird in der Gewinn- und Verlustrechnung als Aufwand verbucht und wirkt sich somit direkt auf die steuerliche Gewinnermittlung aus. **
-
Wie berechnet man den Abschreibungsbetrag für materielle Anlagegüter? Welche Methoden gibt es, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für materielle Anlagegüter wird durch die Anschaffungskosten abzüglich des Restwerts und der Nutzungsdauer berechnet. Es gibt verschiedene Methoden zur Ermittlung des Abschreibungsbetrags, darunter die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Unternehmen und Anlagegut ausgewählt. **
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
Was ist der Unterschied zwischen dem linearen und dem degressiven Abschreibungsbetrag?
Der lineare Abschreibungsbetrag bleibt über die gesamte Nutzungsdauer konstant, während der degressive Abschreibungsbetrag jedes Jahr abnimmt. Der lineare Abschreibungsbetrag wird durch die Anschaffungskosten und die Nutzungsdauer des Vermögenswerts bestimmt, während der degressive Abschreibungsbetrag durch einen festen Prozentsatz des Restwerts berechnet wird. Der lineare Abschreibungsbetrag eignet sich für Vermögenswerte mit konstanter Nutzung, während der degressive Abschreibungsbetrag für Vermögenswerte mit schnellem Wertverlust geeignet ist. **
Top-Angebote
Produkte zum Begriff Abschreibungsbetrag:
-
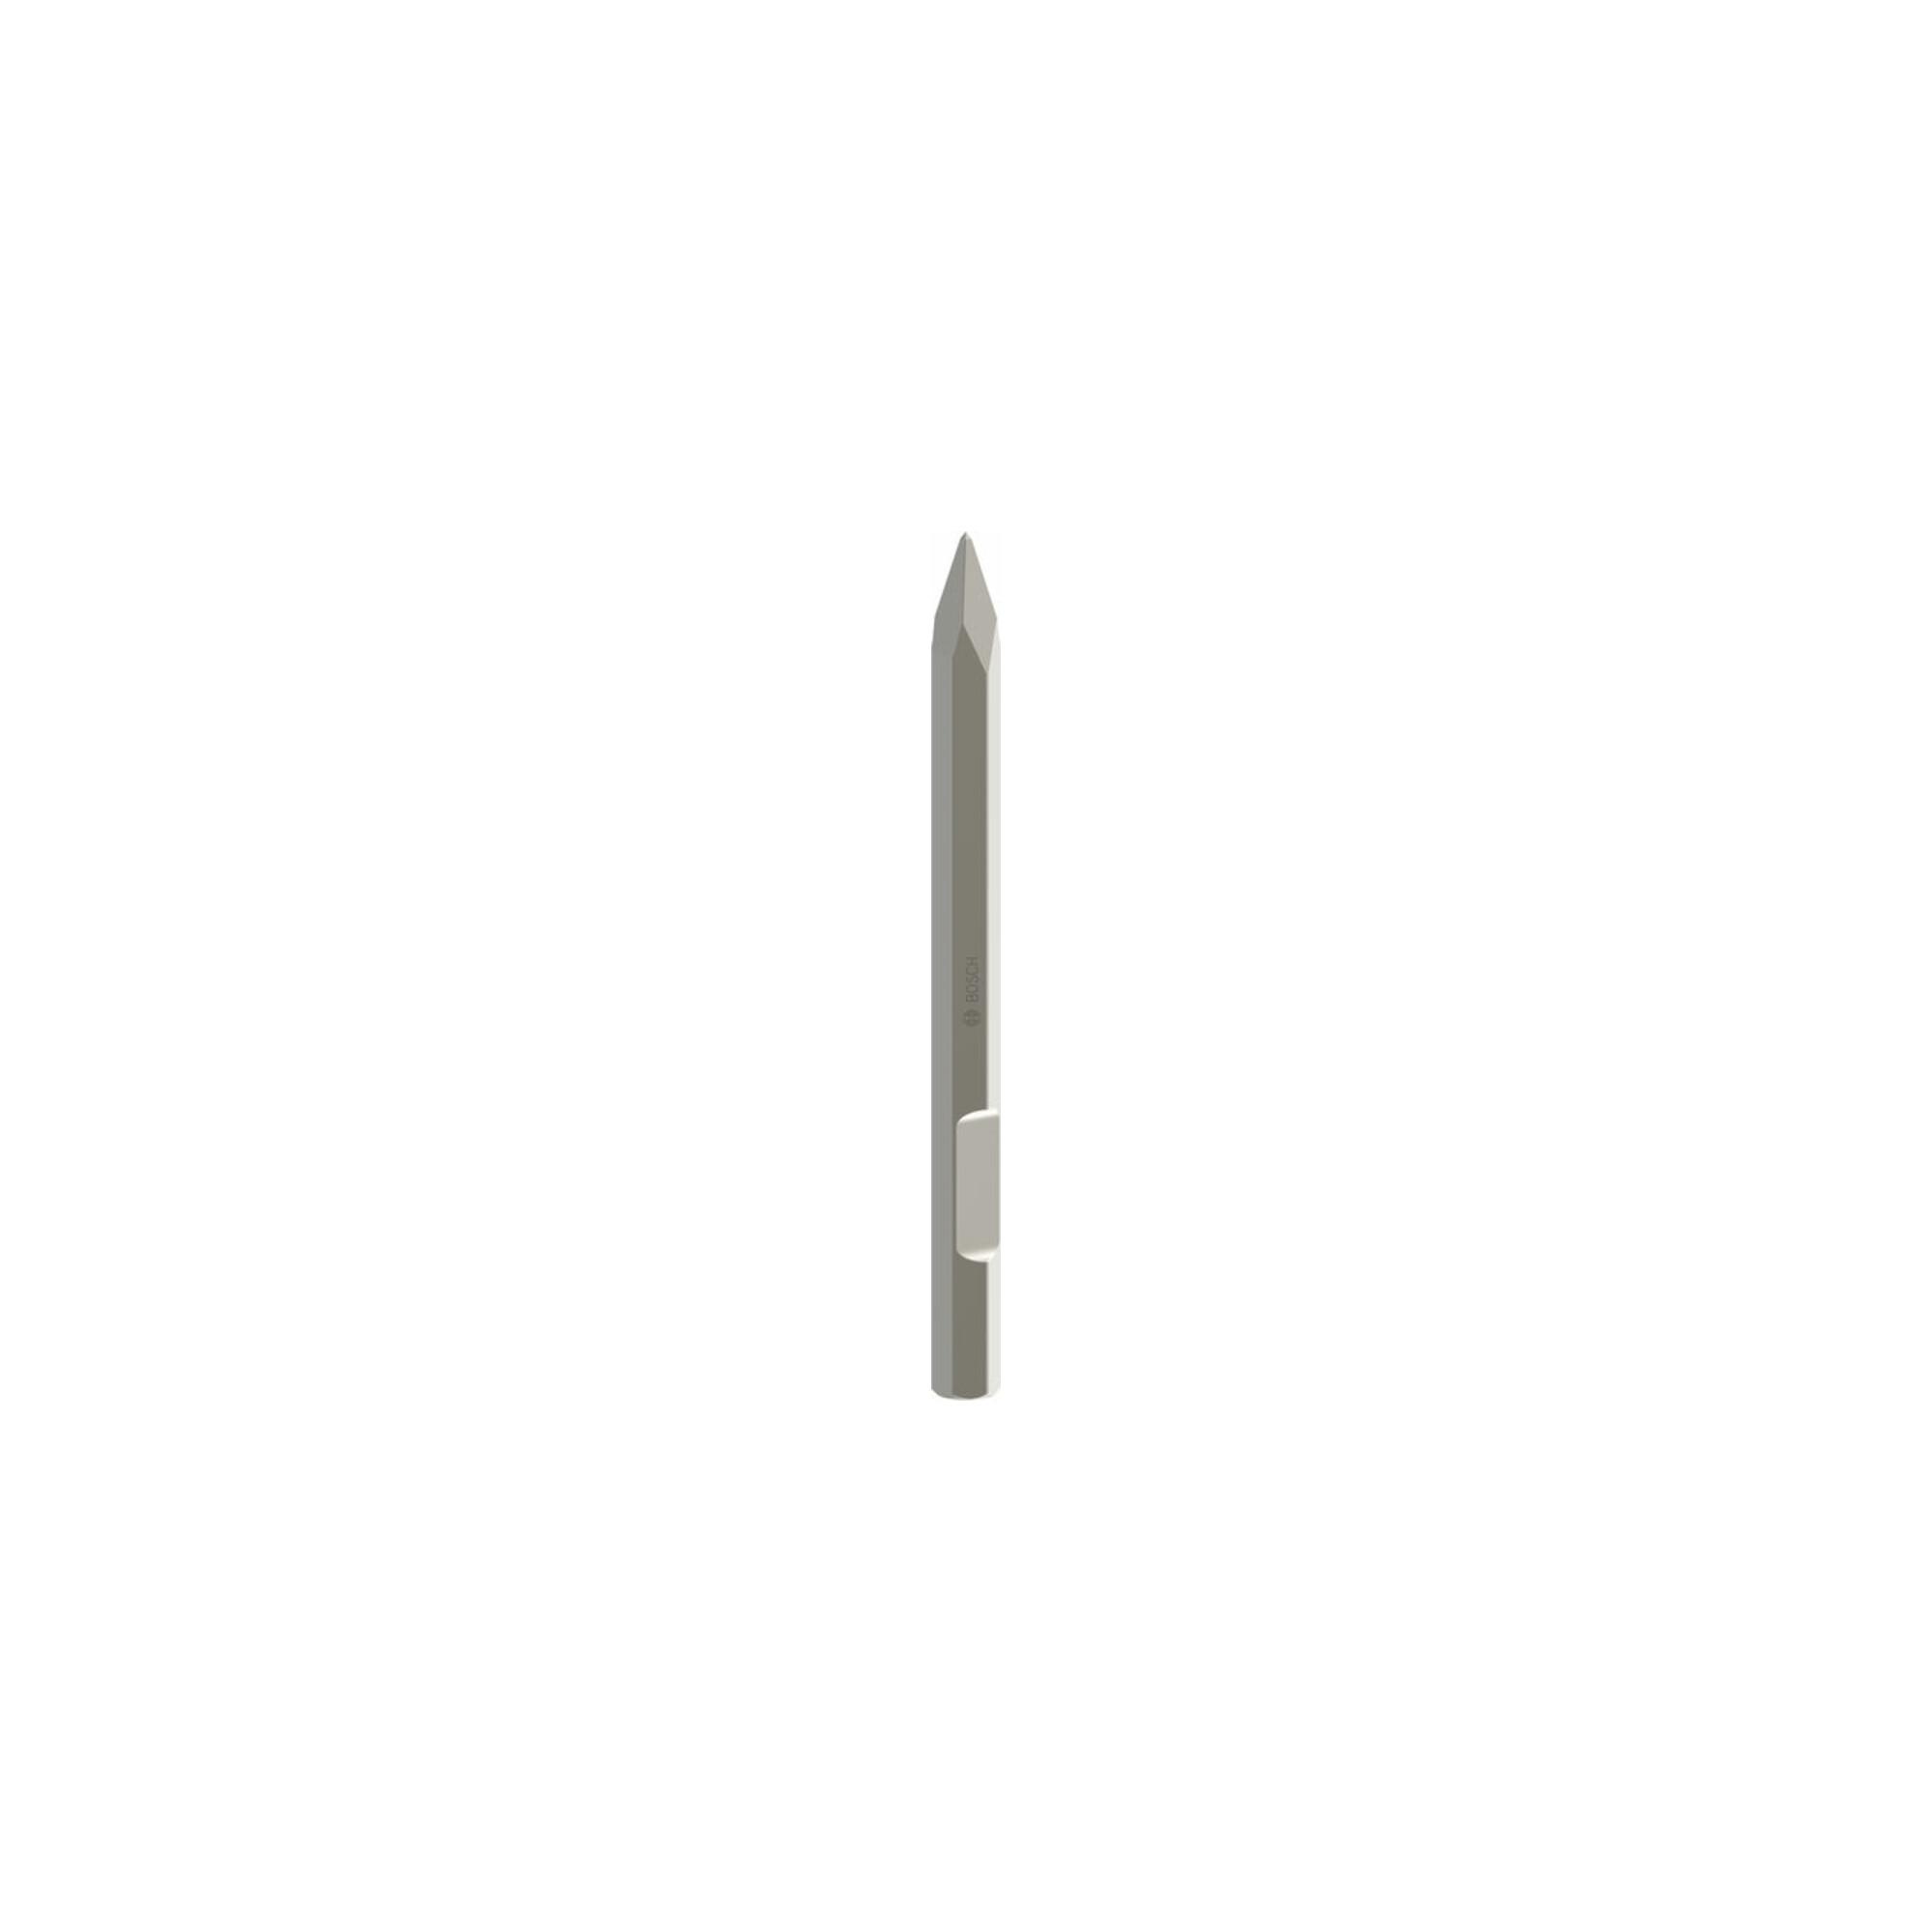
Bosch Spitzmeißel SDS-plus für Abbruch und Korrekturarbeiten in Beton, 1618660000)Das Produkt Bosch Spitzmeißel 400 mm mit der EAN 03165140029407 ist aktuell zum Preis von 33.99 zu kaufen. Von der Abisolierzange bis hin zum Zentrierbohrer – getreu dem Motto „Alles für den Profi“ umfasst das umfangreiche Online-Produktsortiment von Contorion.de derzeit mehr als 200.000 Produkte renommierter Hersteller aus den Bereichen Befestigungstechnik, Elektrowerkzeug, Arbeitsschutz, Bürobedarf, Industrie- und Handwerksbedarf. Wir stehen für eine schnelle, zuverlässige Lieferung und einen ausgereiften Kundenservice. Marke:Bosch Eigenschaften • Spitzmeißel 400 mm (1618660000)61,47 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Merz, Kai-Uwe: Abbruch Aufbruch BerlinAbbruch Aufbruch Berlin , GLÜCKSFALL MAUERFALL - dabei treffen Abbruch und Aufbruch Ost- ebenso wie West-Berlin: Heiner Müller rettet Brechts Theater. Büchner-Preisträger Lutz Seiler schildert die Hausbesetzer/Ost. Eberhard Diepgens Neues Berlin wird Ort der Spektakel. Als Schiller-Killer wird Kultursenator Ulrich Roloff-Momin verkannt. Daniel Barenboims Verpflichtung wird seine Großtat, und der Maestro dirigiert Baukräne. Auf dem Pariser Platz gestaltet Reuter-Sohn Edzard mit großen Architekten und Daimler-Milliarden die neue Mitte, um die sich der robuste Senatsbaudirektor Hans Stimmann genauso müht wie der Vater der Schloss-Attrappe Wilhelm von Boddien. Das alles malen Rainer Fetting und Matthias Koeppel. Die Off-Szene erobert das Tacheles, das mit Sasha Waltz das Tanztheater des 21. Jahrhunderts hervorbringt. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20241029, Produktform: Leinen, Autoren: Merz, Kai-Uwe, Seitenzahl/Blattzahl: 240, Abbildungen: ca. 100 Abbildungen, Keyword: Berliner Ensemble; Daniel Barenboim; Kulturgeschichte; Kulturpolitik; Literatur; Mauerfall; Neue Tempodrom; OFF-Szene; Sascha Waltz; Schloßattrappe; Staatsoper; Stadtplanung; Stadtpolitik; Städtebau; Tachales; Theater; Wende, Fachschema: Berlin / Geschichte (bis 1945)~Neunziger Jahre, Warengruppe: HC/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 34, Gewicht: 762, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der abschreibungsbetrag?
Der Abschreibungsbetrag ist der Betrag, um den der Wert eines Vermögensgegenstandes im Laufe seiner Nutzungsdauer abnimmt. Er wird berechnet, um den Wertverlust aufgrund von Abnutzung, technischem Fortschritt oder veränderten Marktbedingungen zu erfassen. Die Abschreibung dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über seine Nutzungsdauer zu verteilen und somit die tatsächlichen Kosten für die Nutzung des Gegenstandes darzustellen. Der Abschreibungsbetrag wird in der Buchhaltung als Aufwand verbucht und mindert den Gewinn des Unternehmens. Unternehmen müssen die Abschreibungsbeträge regelmäßig über die Nutzungsdauer des Vermögensgegenstandes hinweg erfassen, um eine korrekte Darstellung des Unternehmensvermögens zu gewährleisten. **
-
Wie berechnet man den abschreibungsbetrag?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, also der Zeitraum, über den es voraussichtlich genutzt wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Division des Anschaffungswerts durch die Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts angemessen zu berücksichtigen und die finanzielle Situation des Unternehmens realistisch darzustellen. **
-
Wie berechnet man den abschreibungsbetrag aus?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, die in Jahren angegeben wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Formel Anschaffungswert geteilt durch Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts über die Zeit angemessen zu berücksichtigen. **
-
Wie berechnet man den Abschreibungsbetrag linear?
Der Abschreibungsbetrag linear wird berechnet, indem der Anschaffungswert eines Vermögensgegenstands durch die Nutzungsdauer geteilt wird. Der resultierende Betrag wird dann jedes Jahr als gleichbleibender Betrag abgeschrieben, bis der Vermögensgegenstand vollständig abgeschrieben ist. **
Ähnliche Suchbegriffe für Abschreibungsbetrag
-
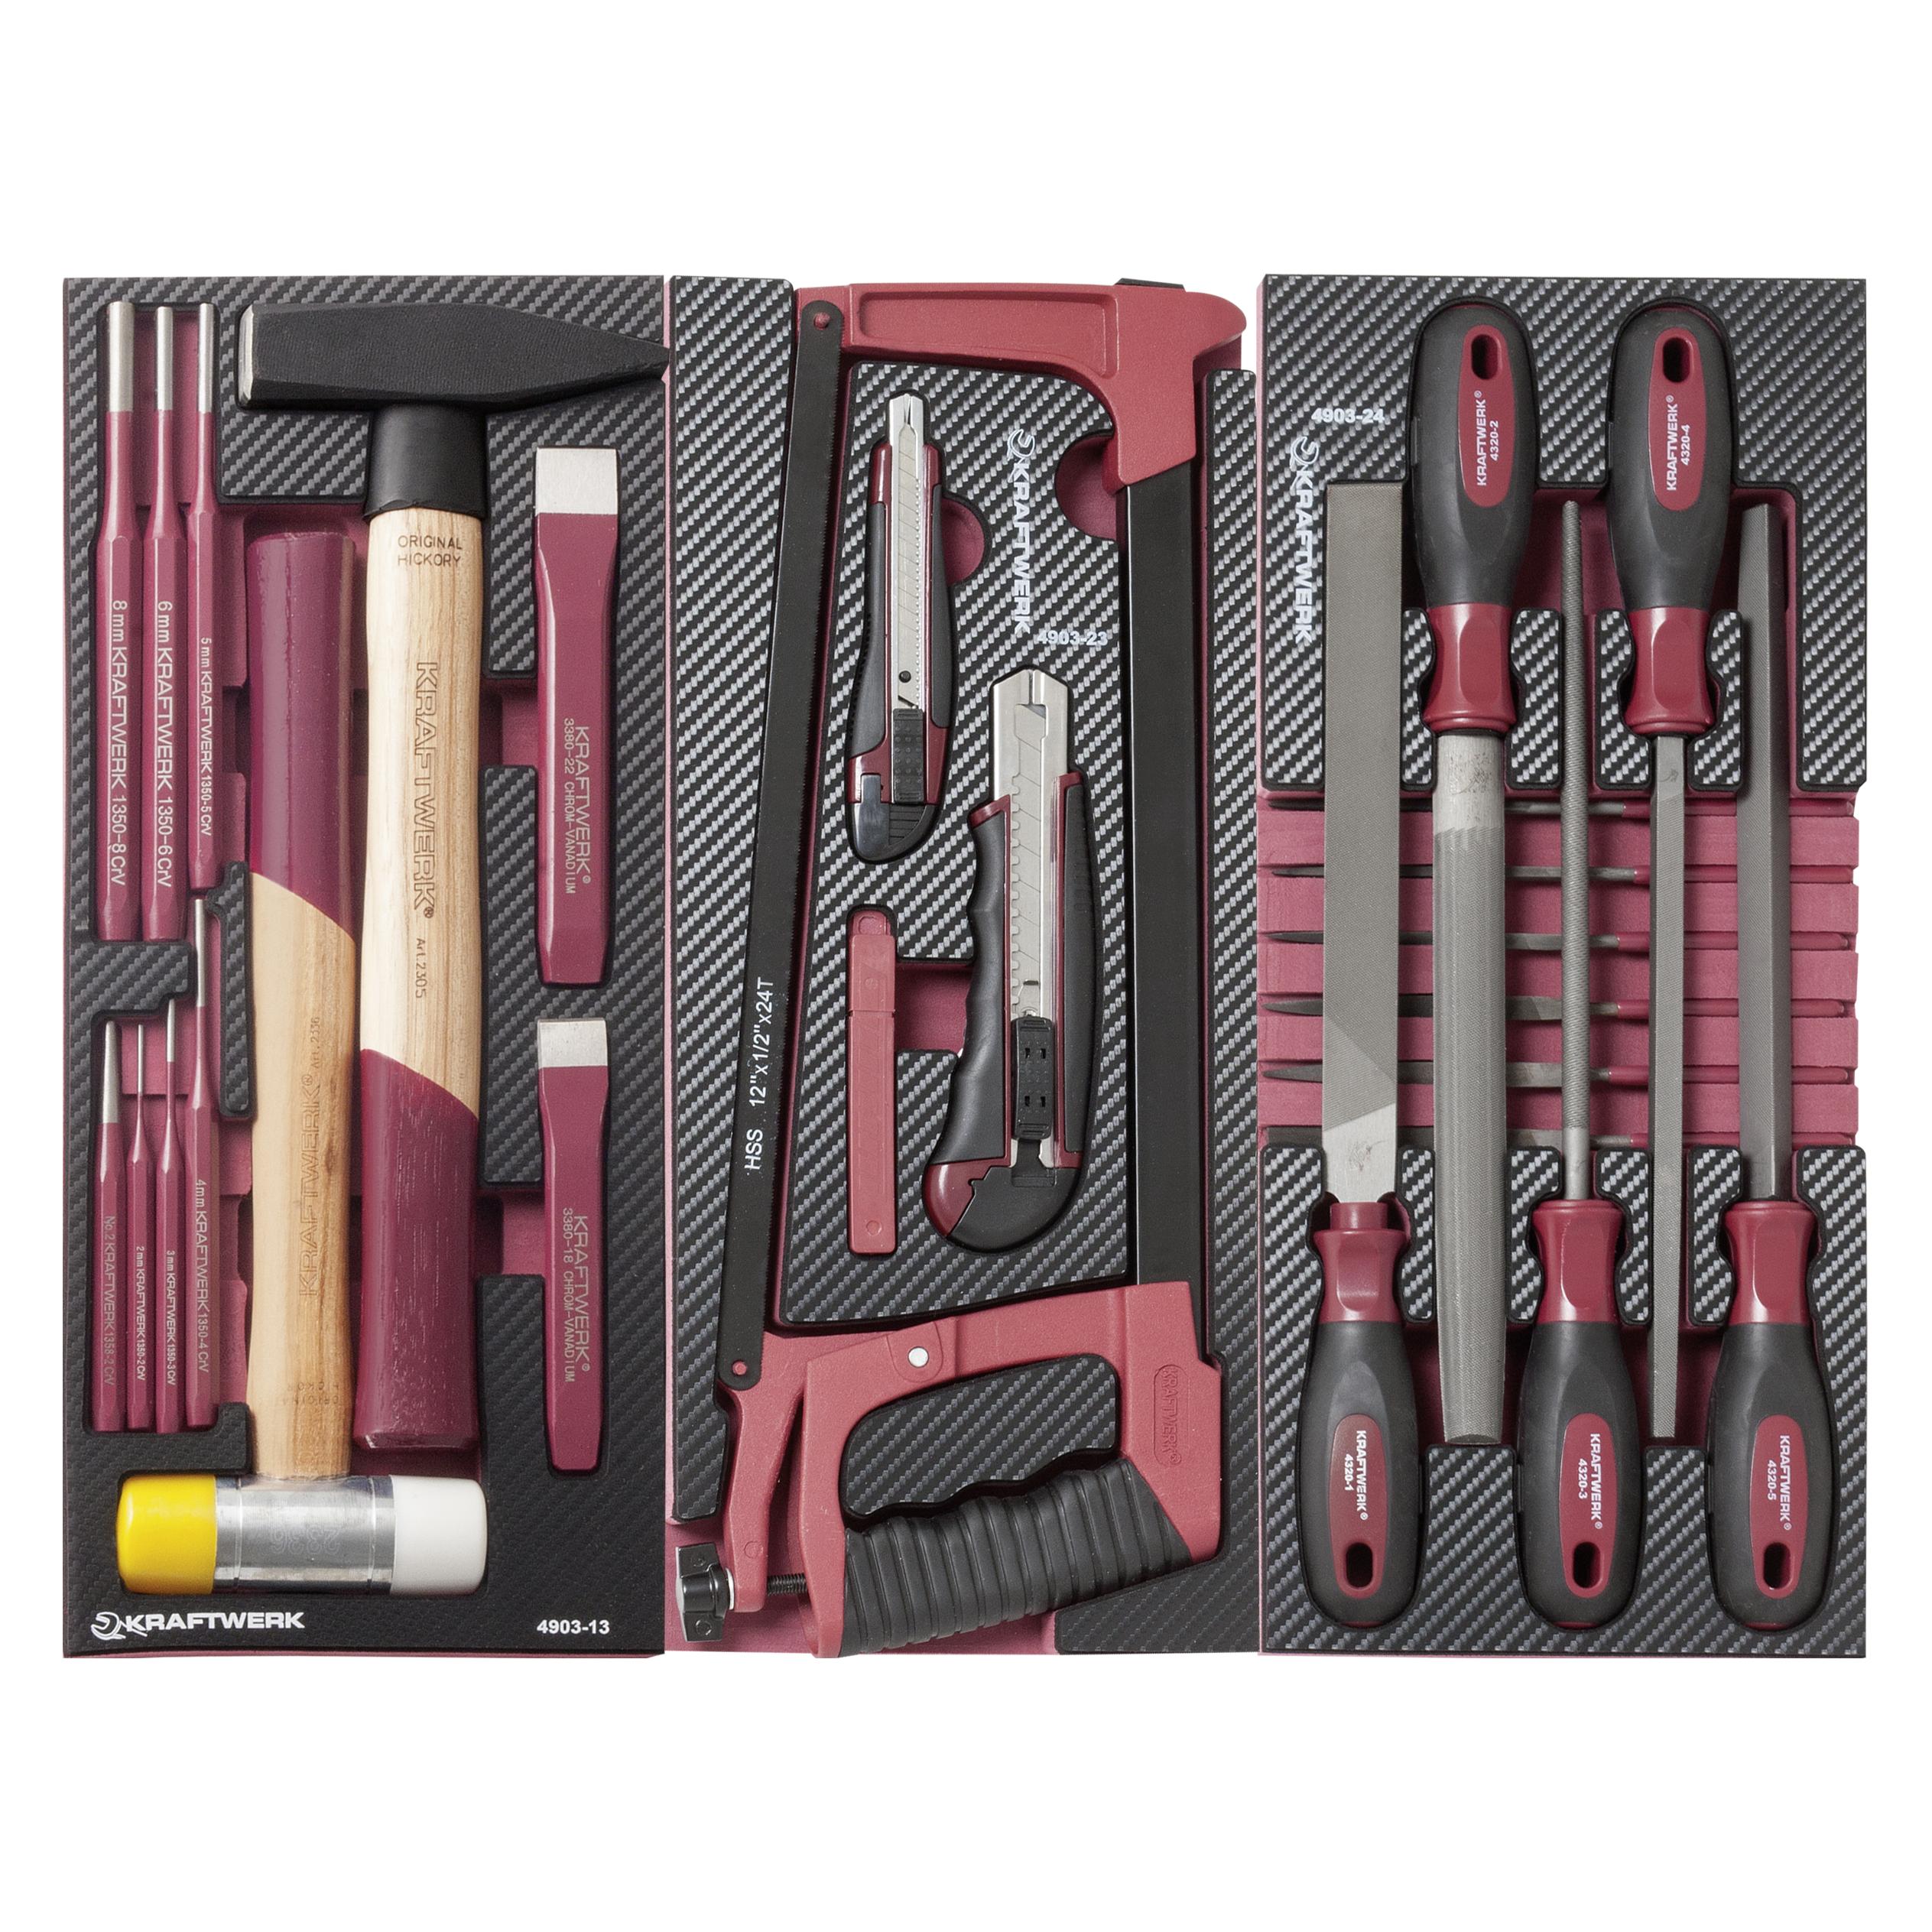
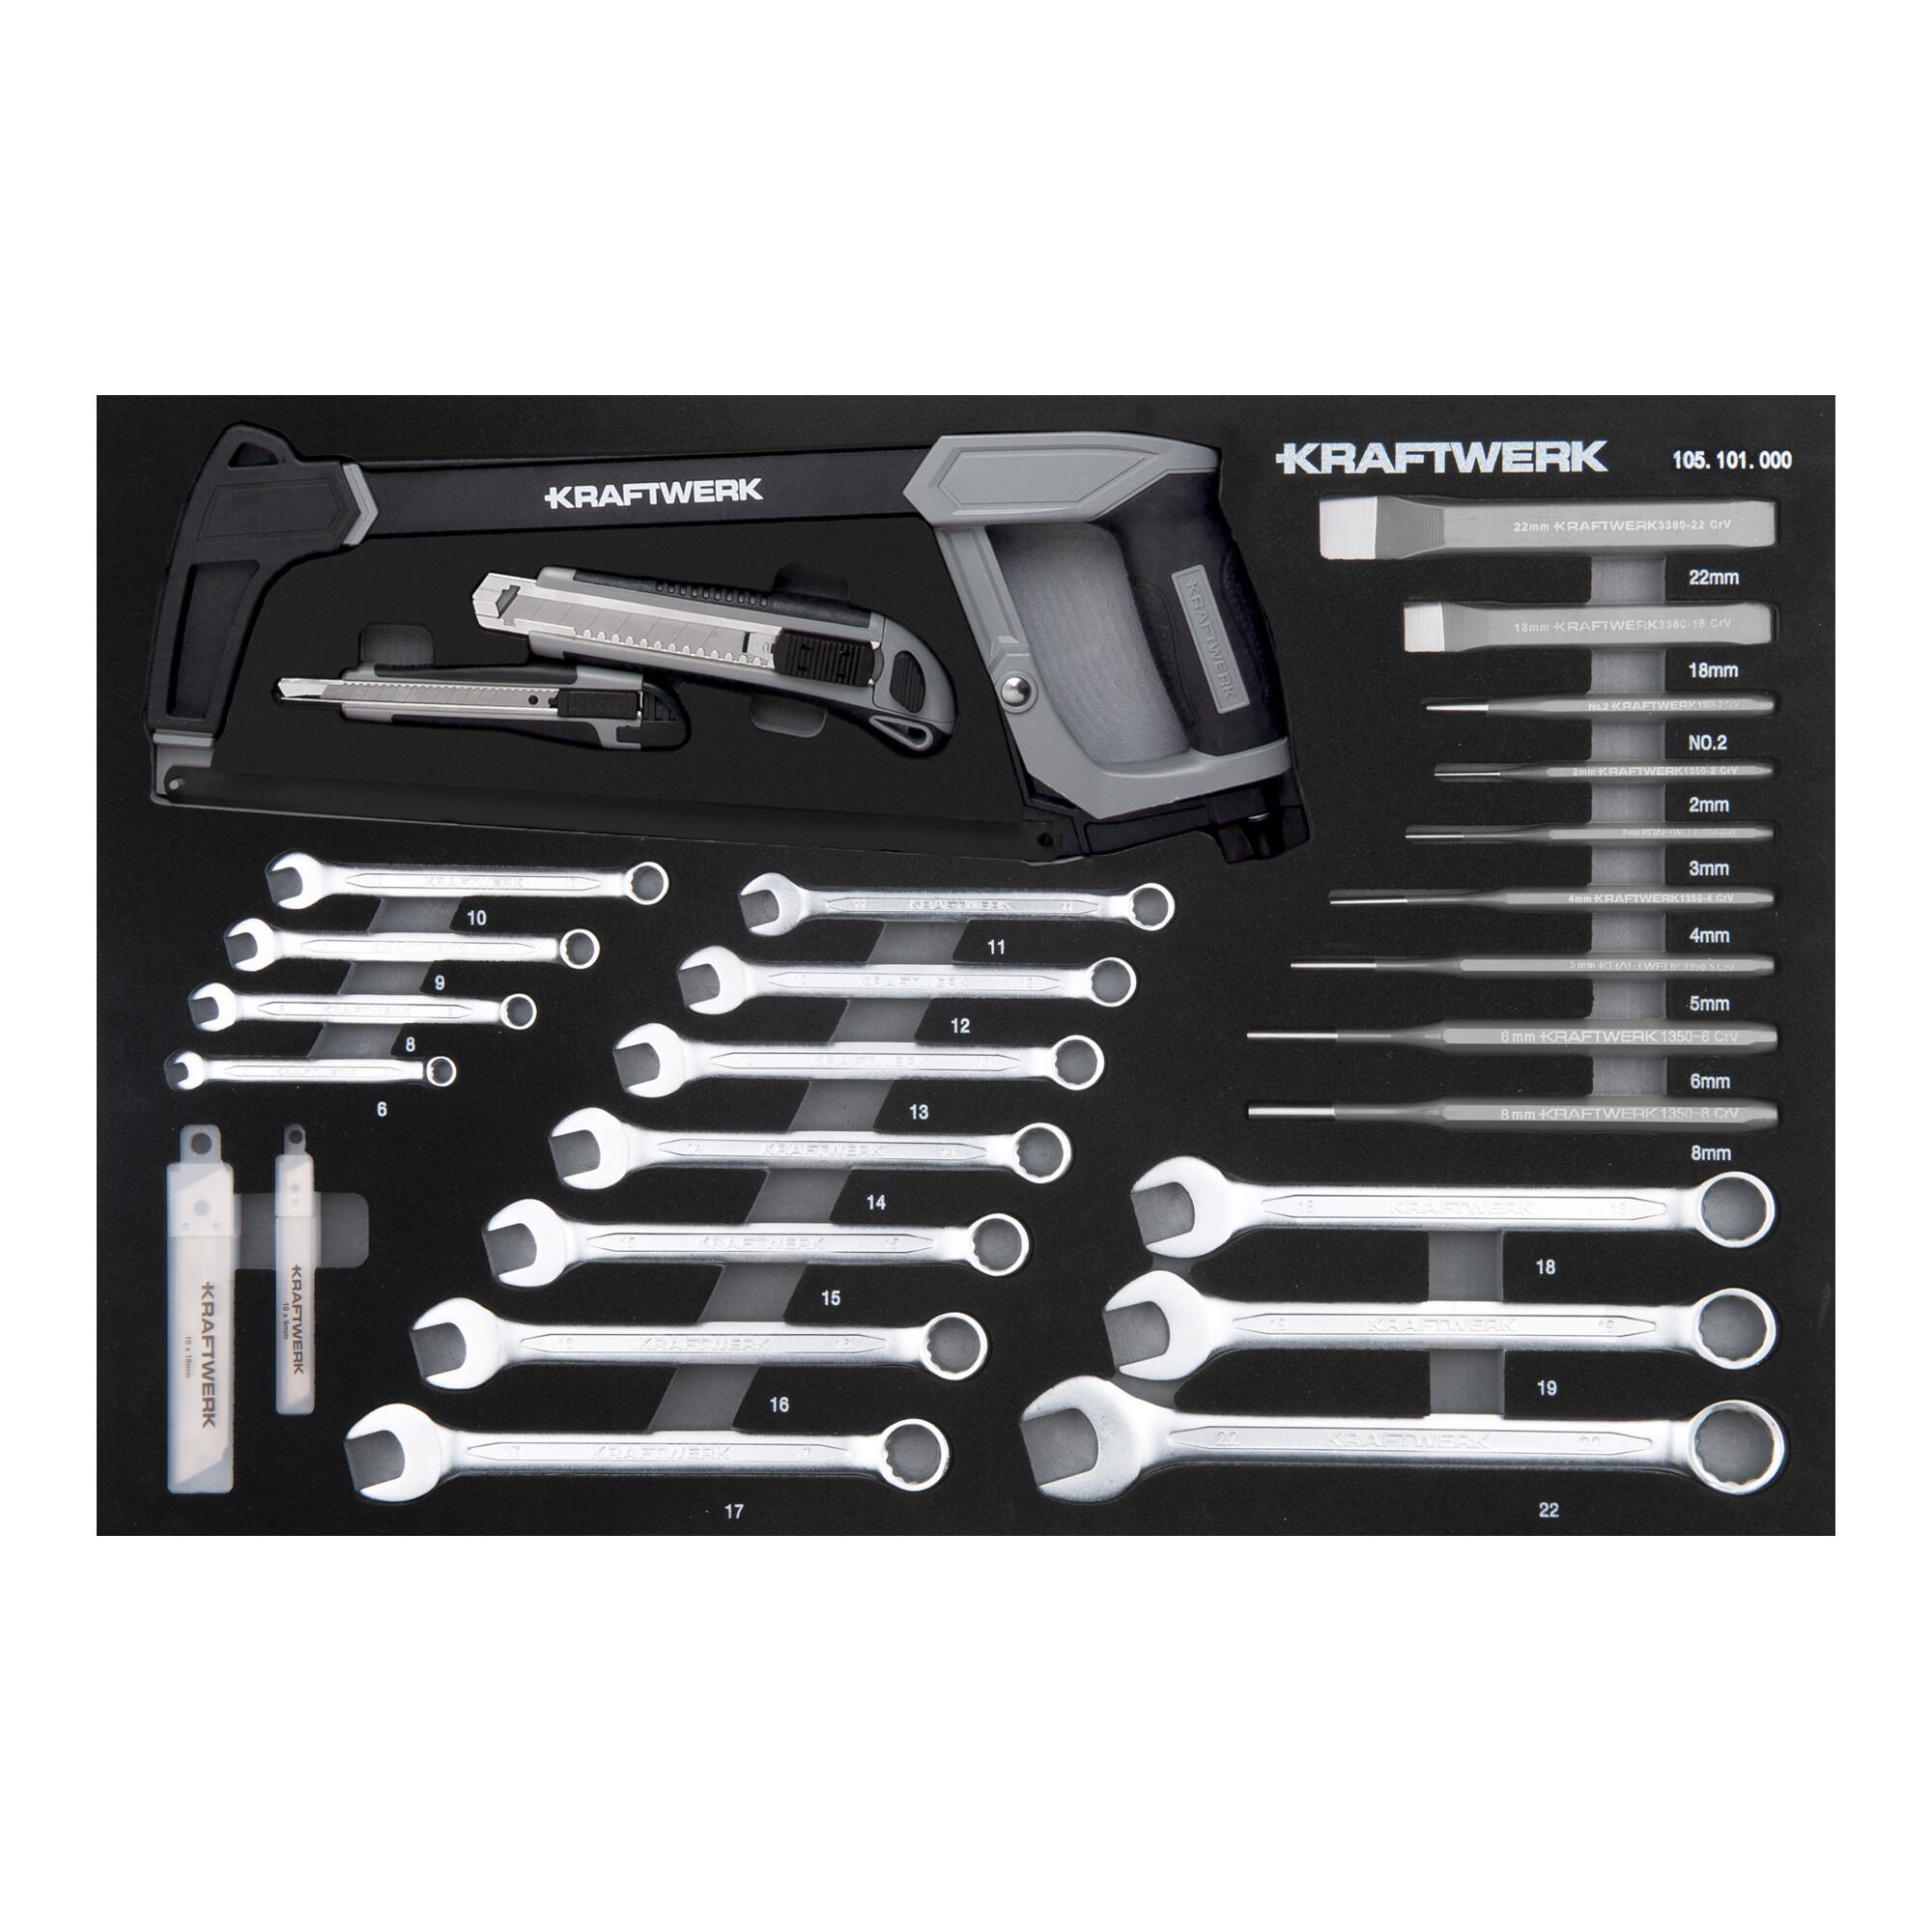
Kraftwerk Gabelring/ Schlag./ Schneid. Werkzeug Einlagen 46-tlg. (105.102.019)Lieferumfang • BASIC LINE EVA Werkzeug-Einlage, 60x40 cm, 46-tlg n• Ring-Maulschlüssel: 6 - 22 mm n• Metallsägebogen: 300 mm n• Teppichmesser: 9 mm n• Teppichmesser: 18 mm n• Ersatzklingen-Satz (10 Stk.): 9 mm n• Ersatzklingen-Satz (10 Stk.): 18 mm n• Splintentreiber: 2 mm x 115 mm - 8 mm x 180 mm n• Körner Nr. 2: 120 mm n• Flachmeissel: 18 + 22 mm (105.102.019)123,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Abschreibungsbetrag für ein Wirtschaftsgut? Welchen Einfluss hat der Abschreibungsbetrag auf die steuerliche Gewinnermittlung?
Der Abschreibungsbetrag wird durch die Anschaffungskosten des Wirtschaftsguts, seine Nutzungsdauer und den Abschreibungssatz berechnet. Er mindert den Gewinn und somit auch die Steuerlast des Unternehmens, da er als Betriebsausgabe steuermindernd wirkt. Die Abschreibung wird in der Gewinn- und Verlustrechnung als Aufwand verbucht und wirkt sich somit direkt auf die steuerliche Gewinnermittlung aus. **
-
Wie berechnet man den Abschreibungsbetrag für materielle Anlagegüter? Welche Methoden gibt es, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für materielle Anlagegüter wird durch die Anschaffungskosten abzüglich des Restwerts und der Nutzungsdauer berechnet. Es gibt verschiedene Methoden zur Ermittlung des Abschreibungsbetrags, darunter die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Unternehmen und Anlagegut ausgewählt. **
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Was ist der Unterschied zwischen dem linearen und dem degressiven Abschreibungsbetrag?
Der lineare Abschreibungsbetrag bleibt über die gesamte Nutzungsdauer konstant, während der degressive Abschreibungsbetrag jedes Jahr abnimmt. Der lineare Abschreibungsbetrag wird durch die Anschaffungskosten und die Nutzungsdauer des Vermögenswerts bestimmt, während der degressive Abschreibungsbetrag durch einen festen Prozentsatz des Restwerts berechnet wird. Der lineare Abschreibungsbetrag eignet sich für Vermögenswerte mit konstanter Nutzung, während der degressive Abschreibungsbetrag für Vermögenswerte mit schnellem Wertverlust geeignet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.